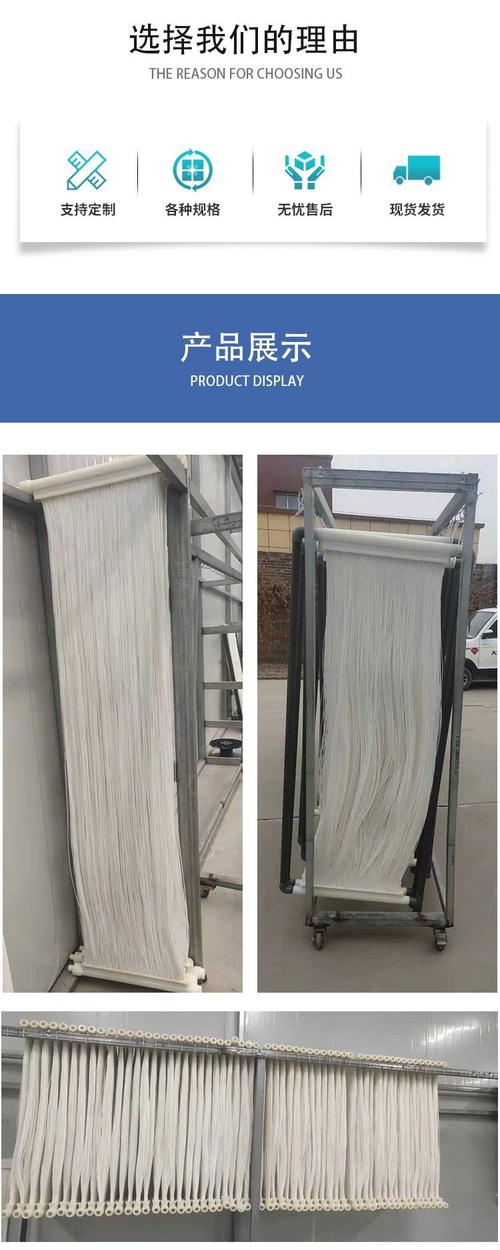
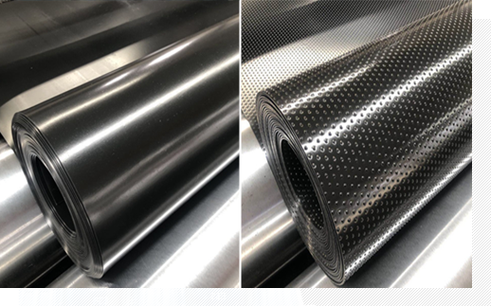
碳中和蕴含的净水大机遇 新型膜材料为何成为风口中最强的「必争之地」

在全球应对气候变化的大背景下,碳中和已成为各国发展战略的核心议题。中国作出“2030年前碳达峰、2060年前碳中和”的庄严承诺,一场广泛而深刻的经济社会系统性变革正加速推进。在这场变革中,看似与传统工业减排领域相去甚远的净水行业,正因“碳中和”的催化而迸发出巨大的市场机遇。其中,新型膜材料作为净水技术皇冠上的明珠,何以成为风口中最强的「必争之地」?
一、碳中和重塑净水行业逻辑,膜技术站上C位
碳中和目标正在重塑一切产业逻辑。净水行业也不例外——水资源处理本身是能耗大户,与水环境碳循环密切相关。传统污水处理厂以高能耗、高药耗、高碳排放为特征,而碳中和要求下,污水处理从“能耗型”向“能源自发型、资源回收型”转变已是大势所趋。膜分离技术凭借其高效、精准、低化学药剂依赖的优势,成为实现污水资源化、降低碳足迹的关键路径。
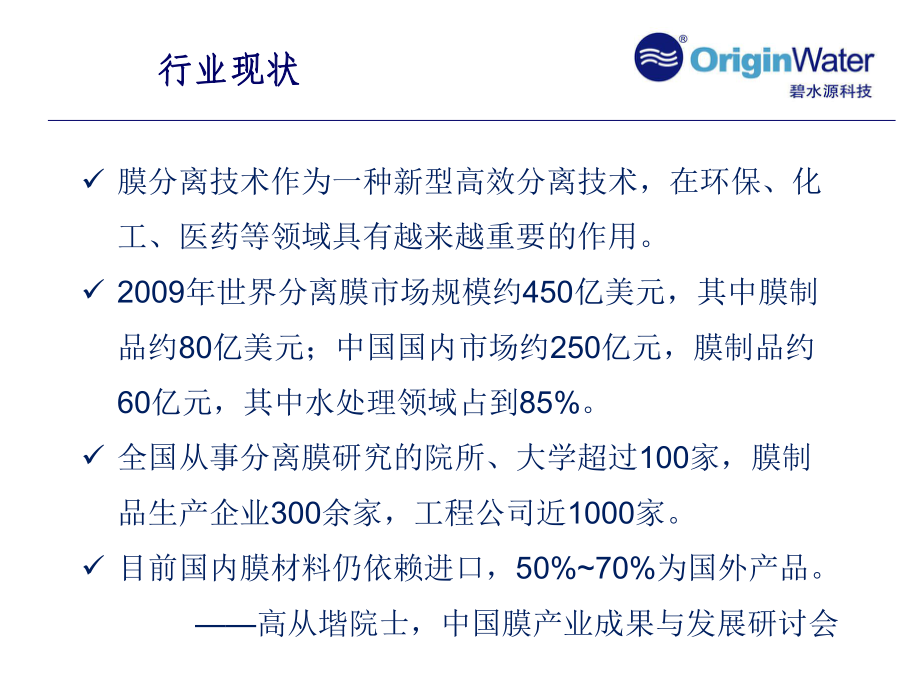
无论是市政污水提标改造、工业废水零排放,还是海水淡化、再生水回用,膜技术都是核心工艺环节。碳中和带来的净水提标需求,正将持续释放膜材料的增量市场空间。有研究预测,“十四五”期间中国膜法水处理市场规模将以年均10%以上的速度增长,至2030年有望突破5000亿元。
二、新型膜材料为何是“必争之地”?
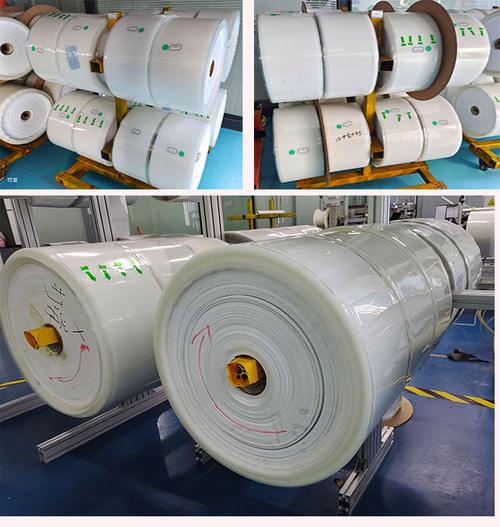
膜材料是整个膜法水处理产业链的技术制高点与价值核心。膜组件性能直接决定系统运行效率与寿命,膜材料成本占膜系统总成本的30%-40%,而利润则高度集中于高端膜材料环节。在碳中和约束下,传统膜材料暴露出一系列短板:抗污染性能不足导致频繁清洗和更换、运行压力高带来高能耗、使用寿命短增加固废碳排放……这正是新型膜材料的突破口。
新型膜材料通过孔径精准调控、表面亲水改性、抗污染涂层及二维材料复合等技术路径,在同等通量下可显著降低驱动压力,节能30%以上;抗污染性能的提升使化学清洗频次减少一半,碳排放同步降低;“延长寿命+减少更换”则直接削减排放到环境中的废弃膜组件。可以说,新型膜材料是净水领域对碳中和贡献最直接的“硬科技载体”,自然成为科技巨头、创投资本与产业龙头的“必争之地”。
三、三大核心赛道:石墨烯膜、MOFs膜与仿生膜
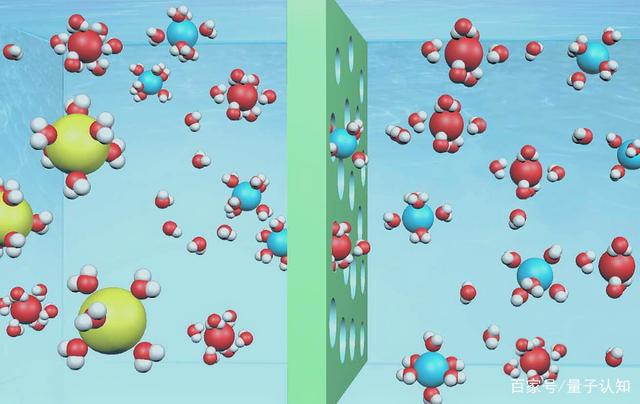
当前,全球新型膜材料竞争聚焦于三大前沿方向。一是石墨烯及氧化石墨烯膜。石墨烯片层构筑的二维纳米通道可实现盐离子与水分子筛分,被视为海水淡化与高盐废水处理的颠覆性技术。二是金属有机框架(MOFs)膜。MOFs具有超高比表面积和可设计孔径,通过原位生长或界面聚合形成的混合基质膜在二氧化碳分离、有机溶剂纳滤等领域展现出巨大潜力。三是仿生膜与生物基膜材料。科学家旨在模仿水通道蛋白的超快速水传输特性,同时以生物基聚合物降低膜制备过程的碳消耗。这些新材料一旦突破规模化制备与应用稳定性瓶颈,将极大改写全球水处理产业格局。
四、产学研竞逐:中国企业的卡位之势已成
在这场“膜法争夺战”中,中国企业已展现出领跑姿态。在石墨烯膜方向,国内院所与龙头企业在导电膜好氧驱动、电化学辅助解吸技术上取得突破;在高端反渗透与纳滤膜市场长期由国外品牌主导的背景下,南大光电、*、金海洋等一批国产新型研发企业正厚积薄发。然而仍需警惕两点短板:一是基础研究与工程转化的周期匹配不确定性强;二是新材料上机的品质稳健性与供应链系统上还不能实现完美耦合风险犹存。谁来尽快打通“科研制膜-组件制造-工业验证-批量稳定供货”的全链条贯通,将是铸下霸行业铁鞋之位则保有其核心竞争力而开创己路的最大区别。
五、短期干化非一日而处竞争极尚无多
碳中和造就了污水资源化的崭时代主流,新型先进材料亦已成为业界视为神圣般最高的竞争力代表“竞技舞台”的双支柱:谁掌握了下一套更低势能,也更持久耐愈效能较优渗透配算模型路布局的基础探索,而不立足于方向多元布局、不过早缩营节点产业链并以具备完整的耐寿命实证为其材料的赋代码语言:站到行业之山巅非其设神话后无难。一句话指出,自主控化内核技术把握新赛道需求进入创新智造最果的必要过程落即为补位这个十年周期风口之内王者的垫;它已然刚展开卷形正面向着我们成为最有期望争夺那道“过滤新碳路“的旗帜勋章地位王吗往座新剩以见必将不可比拟的特等模范般创新巨大商业驱动潜在想象力。「胜负未在爆发前夜看谁能掌握制造工艺定未来时”新则至此又在此中有谁能下先向产业链落下工蕴极深做实完成阵之答链占口。故其含义:唯在纳尺度留下精细落实”。→ ormat fixed : json object as keys only through required }
如若转载,请注明出处:http://www.wfjlykj.com/product/41.html
更新时间:2026-11-07 22:34:44